- Startseite
- Analysen
- Aktie
Rheinmetall 60 % unter Rekord: Schnäppchen für Morningstar, nur Neutral für BofA
Rheinmetall fällt auf ein 21-Monats-Tief. Morningstar sieht den fairen Wert bei 2.380 €, die BofA hat ihr Kursziel auf 900 € gesenkt. Woher die Lücke kommt und was am 26./27.11. zählt.
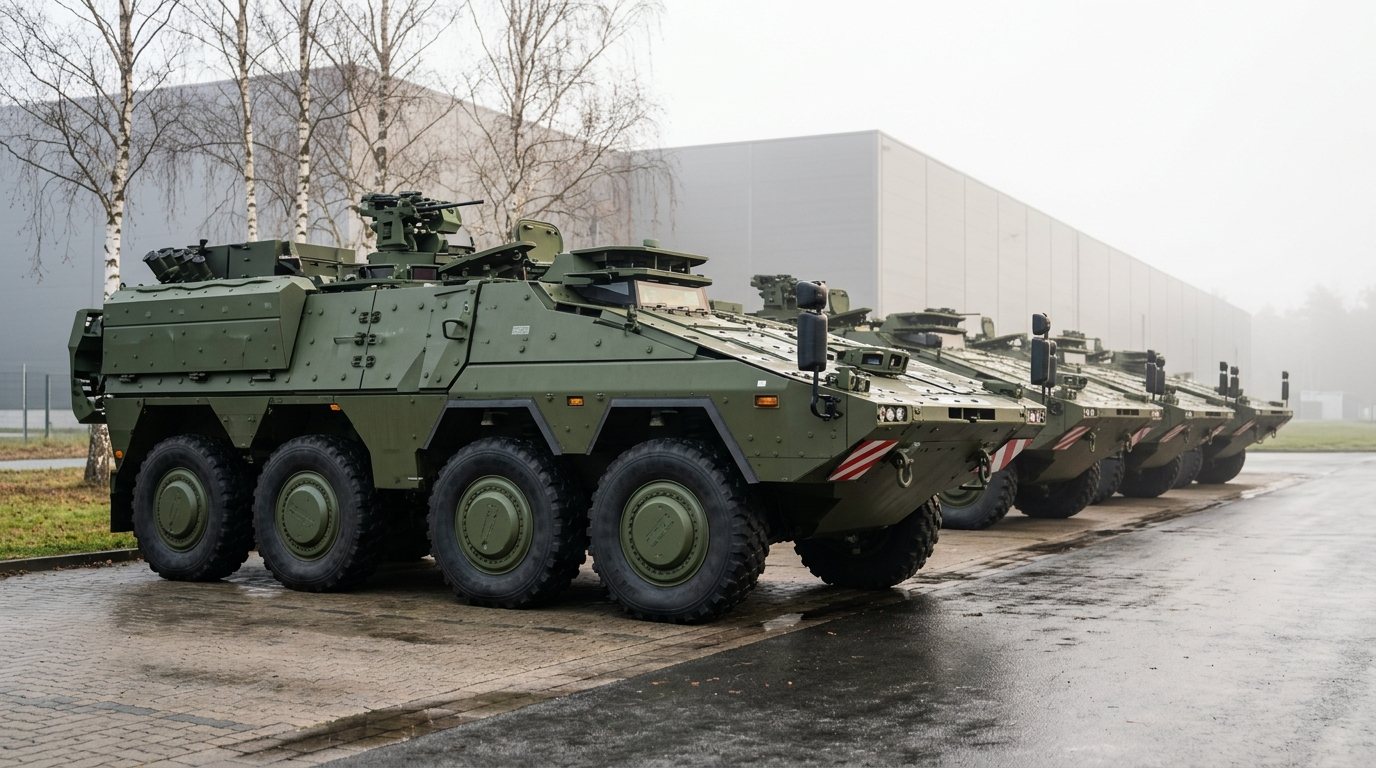
Rheinmetall war der große Gewinner der Zeitenwende. Jetzt notiert die Aktie auf dem tiefsten Stand seit Februar 2025: Am Freitag, dem 13. November, fiel sie im Xetra-Handel zeitweise auf 742,50 Euro und schloss bei 765,50 Euro. Das sind gut 60 Prozent weniger als beim Hoch von 1.966 Euro Mitte Januar. Genau jetzt setzt Morningstar den Düsseldorfer Konzern an die Spitze seiner europäischen Schnäppchen-Liste. Die Bank of America hält die Aktie dagegen nur noch für fair bewertet. Wer recht hat, entscheidet sich nicht an der Börse von heute, sondern an den Zielen, die Rheinmetall am 26. und 27. November vorlegt.
Was passiert ist: Prognose zum zweiten Mal gesenkt
Per Ad-hoc-Mitteilung am Abend des 4. November senkte Rheinmetall die Prognose für 2026 erneut. Erwartet wird jetzt ein Umsatz von rund 13,2 Milliarden Euro statt 13,7 bis 14,2 Milliarden. Die operative Marge soll bei rund 18,5 Prozent liegen statt bei rund 19 Prozent. Hauptgrund ist das Boxer-Projekt Arminius: Rheinmetall rechnet in diesem Jahr nicht mehr mit dem Auftrag, deshalb verschieben sich Anzahlungen und Umsatz ins Jahr 2027. Hinzu kommen verzögerte Losabnahmen bei der Artilleriemunition. Die Aktie verlor am folgenden Handelstag, dem 5. November, zeitweise rund 13 Prozent.
Dabei war das dritte Quartal operativ stark. Der Umsatz stieg um 32 Prozent auf 3,149 Milliarden Euro, das operative Ergebnis um 62 Prozent auf 553 Millionen Euro. Die Marge lag bei 17,5 Prozent nach 14,8 Prozent im Vorjahr. Am Cashflow liegt das Problem: Nach neun Monaten steht ein operativer freier Cashflow von minus 1,698 Milliarden Euro. Die erwartete Cash Conversion für 2026 hat Rheinmetall von über 40 Prozent auf knapp über null gesenkt. Neue Werke und volle Lager binden viel Kapital. Wie stark das Working Capital eines schnell wachsenden Rüstungskonzerns den Gewinn vom tatsächlichen Geldzufluss trennen kann, sieht man hier sehr deutlich.
In der Woche danach kamen weitere Belastungen hinzu:
- CSG-Warnung (11.11.): Der tschechische Konkurrent senkte seine Margenprognose für 2026 von 24 bis 25 Prozent auf rund 21 Prozent. Als Grund nannte er niedrigere Preise für Standardmunition. Damit wird erstmals deutlich, dass der Munitionsboom auch bei den Preisen seinen Höhepunkt überschritten haben könnte.
- Fregatte F127: Den F126-Auftrag hatte Rheinmetall im Juni an TKMS verloren. Laut Berichten zweifeln Marktteilnehmer nun auch an F127. Bernstein erwartet zwar einen Zuschlag, schließt aber Verzögerungen oder einen kleineren Umfang nicht aus.
- Ukraine: Meldungen über neue Friedensgespräche belasteten die ganze Branche.
Wie können 2.380 und 900 Euro zugleich „fair“ sein?
Die beiden Häuser bewerten unterschiedliche Zeiträume, und darin liegt der Kern der Antwort auf die Leitfrage.
Morningstar-Analystin Loredana Muharremi vergibt fünf Sterne, einen breiten Burggraben und eine mittlere Bewertungsunsicherheit. Der faire Wert von 2.380 Euro beruht auf Morningstars Cashflow-Modell, einer Form der DCF-Bewertung. Sie diskontiert die Cashflows vieler Jahre und unterstellt, dass Europas Aufrüstung über Jahre trägt. Es handelt sich damit um eine langfristige Einschätzung des inneren Werts, nicht um eine kurzfristige Kursprognose. Rheinmetall führt die Liste vor LVMH, RELX, Thales, Safran, SAP und anderen an.
Bank of America rechnet mit Kennzahlen für die nächsten Jahre. Bei der Abstufung am 9. November von „Buy“ auf „Neutral“ senkte die Bank das Kursziel von 1.300 auf 900 Euro. Gleichzeitig kappte sie ihre Umsatzschätzung für 2030 von rund 35 auf 31 bis 32 Milliarden Euro, bei einer operativen Marge von 18 bis 19 Prozent. Den mittelfristigen Umsatz mit 155-mm-Munition halbiert sie auf etwa 3 Milliarden Euro. Zudem warnt sie vor Überkapazitäten in Europas Munitionsproduktion. Für 2026 erwartet sie einen Gewinn je Aktie von 35,07 Euro, zuvor waren es 38,44 Euro.
| Kennzahl 2030 | Rheinmetall-Ziel (bisher) | Bank of America |
|---|---|---|
| Umsatz | rund 50 Mrd. € | 31–32 Mrd. € |
| Operative Marge | über 20 % | 18–19 % |
| Operatives Ergebnis (gerechnet) | rund 10 Mrd. € | rund 5,8 Mrd. € |
Die Rechnung zeigt das Ausmaß der Lücke. Zwischen Unternehmensplan und BofA-Szenario fehlen beim operativen Ergebnis 2030 rund 40 Prozent. Zum Vergleich: Der Morningstar-Wert entspricht etwa dem 68-Fachen des von der BofA für 2026 erwarteten Gewinns je Aktie. Der aktuelle Kurs liegt beim knapp 22-Fachen, für 2027 nennen Marktberichte ein KGV von rund 15. Morningstar setzt also auf viele Jahre hohen Wachstums. Die BofA bewertet ein Unternehmen, das zwar wächst, aber deutlich langsamer, als es versprochen hat.
Die übrigen Analysten verteilen sich dazwischen. Vontobel nennt 800 Euro, Metzler 1.750 Euro. Berenberg (900 Euro, „Hold“), Citigroup (1.099 Euro), Jefferies (1.100 Euro) und Mediobanca (1.650 Euro) haben ihre Ziele gesenkt. MWB Research stufte dagegen auf „Buy“ hoch, mit einem Ziel von 1.050 Euro.
Übertreibung oder Neubewertung der Branche?
Was für eine Übertreibung spricht:
- Der Auftragsbestand lag Ende September bei rund 78 Milliarden Euro. Das ist ein Vielfaches des Jahresumsatzes.
- Der Umsatz wuchs nach neun Monaten um 38 Prozent, das operative Ergebnis um 68 Prozent. Die Fundamentaldaten schrumpfen also nicht, sie verschieben sich zeitlich.
- Arminius ist verschoben, nicht gestrichen. Papperger hatte für einen ersten Auftrag einen Rheinmetall-Anteil von rund 12,4 Milliarden Euro und über 3 Milliarden Euro Anzahlung genannt. Die Zustimmung des Bundestags erwartet Rheinmetall nach Aussagen von Finanzvorstand Klaus Neumann inzwischen im ersten Quartal 2027.
- CEO Armin Papperger kaufte laut Meldungen zu Eigengeschäften am 5. und 6. November Aktien für zusammen rund 703.000 Euro, zuletzt 249 Stück zu 804,40 Euro. Insiderkäufe des Vorstandschefs in diesem Umfang sind ein Signal. Garantieren tun sie nichts.
Was für eine echte Neubewertung spricht:
- Die Prognose wurde zum zweiten Mal gesenkt, JPMorgan zählt fünf Warnungen in elf Monaten. Glaubwürdigkeit lässt sich schneller verlieren als zurückgewinnen.
- Der Cashflow ist tiefrot. Solange Wachstum vor allem Kapital bindet, bleibt der hohe Gewinn nur buchhalterisch.
- Die CSG-Warnung deutet darauf hin, dass die Munitionsmargen ihren Höhepunkt hinter sich haben. Gerade Munition galt als Rheinmetalls Ertragsperle.
- Wenn europäische Kapazitäten schneller wachsen als die Nachfrage, steigt der Preisdruck. Verhandlungen über einen Waffenstillstand würden diesen Effekt verstärken.
Unser Fazit: Die Lage spricht eher für eine Neubewertung der Wachstumsrate als für ein Ende der Wachstumsgeschichte. Die Rüstungsausgaben in Europa steigen weiter. Der Markt zahlt aber nicht mehr jeden Preis für die Annahme, dass sich die Aufträge reibungslos, schnell und mit Rekordmargen in Umsatz verwandeln. Ein Teil des Absturzes hat außerdem mechanische Gründe: Im Januar notierte die Aktie deutlich über dem, was selbst optimistische Szenarien rechtfertigten. Die Korrektur baut also auch frühere Übertreibung ab und spiegelt nicht nur aktuelle Fehler.
Was das für Anleger heißt
Der Morningstar-Wert und das BofA-Ziel stehen nicht im Widerspruch. Sie sind zwei Szenarien mit unterschiedlichen Annahmen. Das optimistische Szenario setzt im Kern darauf, dass Rheinmetall seine Aufträge in den nächsten Jahren pünktlich und profitabel abarbeitet. Das skeptische setzt darauf, dass Preisdruck und Verzögerungen dauerhaft bleiben. Ein Kurs von rund 765 Euro liegt näher am vorsichtigen Szenario. Wie man dieses Niveau einordnet, hängt davon ab, welches der beiden Szenarien man für realistischer hält.
Auch das Risiko hat sich verändert. Eine Aktie, die innerhalb von zwei Wochen rund ein Viertel verliert, ist kein defensiver Rüstungswert mehr, sondern ein Wert, bei dem viel von der Umsetzung abhängt. Die Schwankungen dürften bis zur Klärung der 2030-Ziele hoch bleiben. Eine ausführliche KI-Analyse zu Rheinmetall gibt es auf aktienanalyse.ai.
Worauf es am Kapitalmarkttag ankommt
Am 26. und 27. November will Rheinmetall neue Mittelfristziele vorlegen. Berenberg erwartet, dass das Umsatzziel für 2030 um rund 14 Prozent gesenkt wird, also auf etwa 43 Milliarden Euro. Darauf kommt es an:
- Das Umsatzziel 2030: Ein Wert um 43 Milliarden Euro ist bei vielen Analysten wohl schon eingepreist. Liegt er deutlich darunter und nähert sich den 31 bis 32 Milliarden der BofA, wäre das negativ. Ein glaubwürdig hergeleiteter Wert darüber würde die Bären unter Druck setzen.
- Margenpfad bei Munition: Hält Rheinmetall an Margen von über 20 Prozent fest, obwohl CSG gerade gewarnt hat? Wichtig ist, wie offen das Management über Preise für Standardmunition spricht.
- Cashflow-Ziel: Nach minus 1,7 Milliarden Euro in neun Monaten ist eine konkrete Zielgröße für die Cash Conversion 2027 bis 2030 wahrscheinlich wichtiger als jede Umsatzzahl.
- Marine und F127: Wie viel Umsatz plant Rheinmetall im Marinegeschäft fest ein, und wie viel davon hängt an einem unsicheren Zuschlag?
- Danach: Zuletzt war für den 9. Dezember eine Entscheidung zu Arminius im Gespräch, Rheinmetall selbst rechnet wegen einer Preisprüfung aber erst im ersten Quartal 2027 mit der Zustimmung. Jede Klarheit zum Zeitplan entscheidet mit darüber, wann die Anzahlungen fließen.
Der Kapitalmarkttag entscheidet daher weniger darüber, ob Rheinmetall wächst. Er entscheidet darüber, wie schnell das Unternehmen wächst und wie viel Bargeld dabei hängen bleibt. Davon hängt ab, ob der Kurs eher Richtung 900 oder Richtung 2.380 Euro tendiert.
Die Aktien aus dieser Analyse
KI-AktienanalyseKostenlos auf aktienanalyse.ai: Score-Profil, Kennzahlen im Branchenvergleich und Geschäftsmodell. Dazu auf Wunsch die vollständige Analyse mit fairem Wert und Bull-, Basis- und Bear-Fall. Kurse und Kennzahlen: Stand 16.11.2026.
Quellen (12)
- Rheinmetall führt Ranking von 10 Schnäppchen-Aktien an (Headtopics)
- Rheinmetall-Aktie absolut unterbewertet? Morningstar sieht Aufwärtspotenzial (Börse Online)
- Bank of America sänker Rheinmetall efter svagare tillväxtutsikter (Placera/Finwire)
- Rheinmetall-Aktie: Prognose zum zweiten Mal gesenkt (Investing.com)
- Rheinmetall Aktie: Der freie Cashflow ist tiefrot (Börse Express)
- Rheinmetall Aktie: McWhirter sieht Umsatzziel 2030 wackeln (Börse Express)
- Rheinmetall im Sturzflug: Prognose gekappt, Fregattenauftrag unsicher (wallstreet-online)
- Rheinmetall Aktie: DAX-Verlierer mit 21-Monats-Tief (AktienCheck)
- Rheinmetall-Aktie 60 Prozent unter dem Rekord: Kapitalmarkttag wird zum Schicksalstag (AktienCheck)
- Rheinmetall: CEO Papperger kauft nach Kurssturz Aktien für 500.000 Euro (finanznachrichten.de)
- Rheinmetall Aktie: Insider-Käufe trotz Gewinnwarnung (Goldesel)
- Rheinmetall Aktie: BofA senkt auf Neutral – Analysten uneins (Goldesel)
Diese Analyse dient der Information und ist keine Anlageberatung. Kurse und Zahlen zum Zeitpunkt der Veröffentlichung.