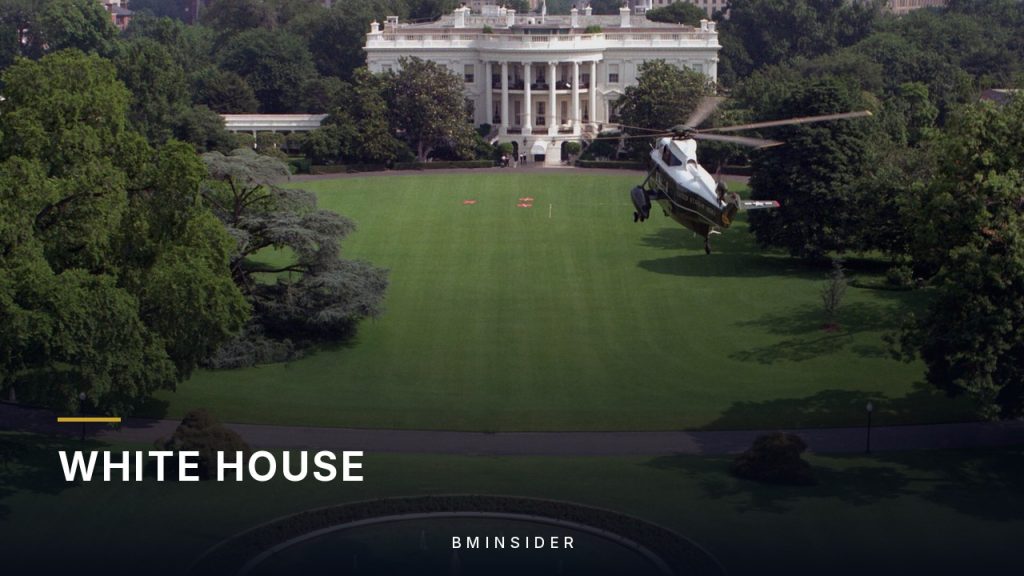
Am Mittwoch gegen 16 Uhr Ortszeit landet Xi Jinping auf der Joint Base Andrews bei Washington, und Donald Trump wird am Rollfeld stehen. Es ist erst das zweite Mal in seiner zweiten Amtszeit, dass der Präsident einen Gast persönlich am Flugzeug abholt; das erste Mal galt Wladimir Putin im August 2025 in Alaska. Am Donnerstag folgt die Zeremonie auf dem Südrasen, die Ehrenformation im Rosengarten, das Staatsbankett, am Freitag reist Xi wieder ab. Die UN-Generalversammlung in New York, die in derselben Woche tagt, lässt er aus. Es ist der erste Staatsbesuch eines chinesischen Präsidenten in Washington seit September 2015, als Xi bei Barack Obama zu Gast war und im Gepäck eine Bestellung über 300 Boeing-Flugzeuge im Wert von 38 Milliarden Dollar hatte. Elf Jahre, einen Handelskrieg, Zölle von zeitweise 145 Prozent und zwei Präsidentschaften später kommt er wieder, und die Frage, die sich die Börse stellt, ist erstaunlich klein: Wird die Zollpause, die am 10. November ausläuft, verlängert, und wenn ja, um wie lange?
Dass diese Frage so klein ist, ist die eigentliche Nachricht. Trump sagte am Freitag im Oval Office, es werde „eine Menge unterschiedlicher Deals“ geben, „wir machen das ja nicht zum Spaß“. Handelsbeauftragter Jamieson Greer stellte „einige Ankündigungen zu Landwirtschaft und nichttarifären Handelshemmnissen“ in Aussicht. Auf dem Tisch liegen laut übereinstimmenden Berichten gegenseitige Zollsenkungen auf nicht-strategische Waren im Volumen von rund 30 Milliarden Dollar je Seite, eine mögliche Streichung des chinesischen Zolls von 15 Prozent auf amerikanisches Flüssiggas, weitere Sojabohnen, vielleicht weitere Flugzeuge. Das ist nicht nichts. Aber gemessen an einem Warenhandel zwischen beiden Ländern von rund 415 Milliarden Dollar im Jahr 2025 sind 30 Milliarden pro Seite etwa sieben Prozent. Der Markt hat das eingepreist, bevor Xi überhaupt im Flugzeug sitzt.
Was am 10. November ausläuft — und was daran hängt
Die Zollpause stammt vom 30. Oktober 2025, als sich Trump und Xi am Rande des APEC-Gipfels im südkoreanischen Busan trafen. Damals standen beide Seiten kurz davor, sich gegenseitig mit Zöllen von mehr als 100 Prozent zu belegen. Der Kompromiss war ein Tausch von Aussetzungen: Washington setzte die sogenannte Affiliates Rule aus, die amerikanische Exportkontrollen automatisch auf alle Tochterfirmen sanktionierter chinesischer Konzerne ausgedehnt hätte. Peking legte seine Exportkontrollen auf Seltene Erden auf Eis und nahm die Käufe amerikanischer Agrarprodukte wieder auf. Beides gilt für ein Jahr, bis zum 10. November 2026, also fünf Wochen nach dem Gipfel und eine Woche nach den amerikanischen Zwischenwahlen am 3. November.
Über die Länge der Verlängerung wird noch gestritten. Washington will sechs Monate, Peking will die gesamte restliche Amtszeit Trumps, also bis Januar 2029. Die Verhandler, Finanzminister Scott Bessent und Greer auf der einen, Vizepremier He Lifeng auf der anderen Seite, treffen sich an diesem Wochenende in New York zur letzten Vorbereitung. Die meisten Beobachter erwarten als Ergebnis etwa ein Jahr. Für die Börse ist die Dauer wichtiger als die Zollsenkungen, denn an der Pause hängt nicht nur ein Zollsatz, sondern die Lieferkette: China förderte 2024 nach Branchendaten 59 Prozent der Seltenen Erden weltweit und raffinierte 91 Prozent. Selbst mit ausgesetzten Kontrollen liegen die chinesischen Exporte dieser Metalle noch etwa 50 Prozent unter dem Niveau vor den Beschränkungen. Wer Elektromotoren, Windturbinen oder Lenkraketen baut, braucht die Verlängerung mehr als die 30 Milliarden.
Der Zollstapel, den der Supreme Court umgebaut hat
Um zu verstehen, was in Washington verhandelt wird, muss man den Zollstapel kennen, der auf chinesischen Waren liegt, denn er sieht anders aus als vor einem Jahr. Am 20. Februar 2026 entschied der Supreme Court, dass das Notstandsgesetz IEEPA den Präsidenten nicht ermächtigt, Zölle zu erheben. Damit fielen die Fentanyl-Zölle und die sogenannten reziproken Zölle vom April 2025 auf einen Schlag weg. Die Regierung ersetzte sie vier Tage später durch einen globalen Zoll von 10 Prozent nach Section 122 des Handelsgesetzes, das solche Aufschläge auf 15 Prozent und 150 Tage begrenzt. Diese Frist lief am 24. Juli aus, und an ihre Stelle trat ein neuer Zoll nach Section 301, begründet mit Zwangsarbeit in den Lieferketten, in Höhe von 10 bis 12,5 Prozent auf Waren aus 60 Volkswirtschaften. China zahlt den Höchstsatz von 12,5 Prozent.
Darunter liegen weiterhin die alten Section-301-Zölle aus Trumps erster Amtszeit, die je nach Warenliste 7,5 bis 100 Prozent betragen, dazu die Section-232-Zölle auf Stahl, Aluminium, Kupfer und Autos. In der Summe zahlen die meisten chinesischen Konsumgüter und Maschinen heute effektiv zwischen 30 und 37,5 Prozent, mehr als jedes andere Herkunftsland. Und es sollte mehr werden: Eine weitere Section-301-Untersuchung wegen chinesischer Überproduktion war abgeschlossen, mit einem Einstiegssatz von 7,5 Prozent. Die Regierung hat die Verkündung dieser Zölle bis nach dem Gipfel verschoben. Das ist der Hebel, den Trump nach Washington mitbringt: nicht die Drohung, Zölle zu erhöhen, sondern das Angebot, einen bereits fertigen Zoll in der Schublade zu lassen. Trump erinnerte am Freitag selbst daran, wo der Stapel einmal stand: „Ich hatte ihn zeitweise bei 145 Prozent, aber das war zu viel. Es hat ihnen wirklich sehr wehgetan.“
Sojabohnen, Flugzeuge, Flüssiggas: was Peking mitbringt
Peking kommt nicht mit leeren Händen, aber mit Rechnungen, die schon bezahlt sind. Nach amerikanischer Lesart des Busan-Abkommens verpflichtete sich China, in den letzten zwei Monaten 2025 zwölf Millionen Tonnen amerikanische Sojabohnen zu kaufen und von 2026 bis 2028 jeweils 25 Millionen Tonnen pro Jahr. Bloomberg meldete am 14. September, dass China in der laufenden Saison bereits knapp 13 Millionen Tonnen abgenommen hat, also mehr als die Hälfte des Jahresziels, und dass die Staatshändler allein in der Vorwoche mindestens eine Million Tonnen buchten. Der Zeitpunkt ist kein Zufall: Die Käufe beschleunigten sich im Sommer und noch einmal vor der Reise, damit Xi in Washington auf ein erfülltes Versprechen zeigen kann statt auf ein gebrochenes.
Bei Boeing ist die Lage weniger klar. Beim Gegenbesuch Trumps in Peking im Mai hatte Washington von einer chinesischen Bestellung über 200 Flugzeuge gesprochen, die erste seit 2017, als China 300 Maschinen orderte. In der Branche war von bis zu 500 Boeing 737 MAX die Rede, und diese größere Zahl gilt seither als ins Stocken geraten. Ein Vertrag mit Unterschriftszeremonie im Weißen Haus wäre für Boeing der sichtbarste Ertrag des Gipfels, aber es wäre kein neuer Ertrag, sondern die Beurkundung eines alten. Ähnlich beim Flüssiggas: China erhebt 15 Prozent Zoll auf amerikanisches LNG, ein Relikt der Vergeltungsrunden. Fällt er, hilft das den Exporteuren an der Golfküste, aber er ändert nichts daran, dass China seit 2025 kaum amerikanisches Gas abgenommen hat. Die chinesische Seite erwartet nach Berichten im Gegenzug für die Erfüllung der Mai-Zusagen rund 30 Milliarden Dollar an zollfreien oder zollreduzierten Einfuhren in die USA. Washington glaubt, dafür weitere Käufe herausholen zu können. Beide Lesarten passen in dieselbe Pressemitteilung.
Nvidia: der Deal, den beide Seiten genehmigt haben und der nicht stattfindet
Beim Staatsbankett am Donnerstag sitzen Trump, Xi und Jensen Huang im selben Raum, und die Geschichte, die dort verhandelt wird, ist ein Lehrstück darüber, dass Genehmigungen nicht dasselbe sind wie Geschäfte. Im Januar erlaubte Trump Nvidia den Verkauf des H200-Chips nach China unter der Bedingung, dass 25 Prozent des Erlöses an die US-Staatskasse gehen. Am 14. Mai, während des Pekinger Gipfels, gab das Handelsministerium zehn chinesische Käufer frei, darunter Alibaba, Tencent, ByteDance und JD.com, mit Lenovo und Foxconn als Distributoren. Bis heute sind nach Aussage eines hohen amerikanischen Handelsbeamten „sehr wenige“ Chips geliefert worden. Peking hat seinen Konzernen den Kauf faktisch untersagt, um die heimischen Hersteller zu schützen. Huang sagte im Mai, Nvidias Marktanteil in China sei auf null gefallen, und riet Anlegern, „nichts“ von dort zu erwarten. Das Unternehmen führt China seit einem Jahr nicht mehr in seinen Prognosen.
Für die Börse ist das die interessantere Frage als die Sojabohnen. Ein H200-Geschäft, das tatsächlich fließt, wäre für Nvidia ein zweistelliger Milliardenbetrag im Jahr, den heute niemand in den Schätzungen hat. Ein Blackwell-Export bleibt dagegen auch nach diesem Gipfel verboten; die Kontrollen für B100, B200 und B300 haben schon den Pekinger Gipfel unbeschadet überstanden, obwohl Huang damals kurzfristig in die Delegation aufgenommen wurde. Auf der Gästeliste des Banketts stehen neben Nvidia die Spitzen von Amazon, Alphabet, Tesla, Dell und OpenAI. Es ist eine Liste von Unternehmen, die etwas aus China wollen, nicht eine Liste von Unternehmen, die etwas nach China verkaufen dürfen. Das ist der Unterschied zwischen 2015 und 2026.
Was der Markt bereits weiß
An den Kursen ist von Gipfelfieber nichts zu sehen. Der CSI 300 in Shanghai und Shenzhen hat in den vergangenen vier Wochen knapp 4 Prozent verloren, der Hang Seng etwa 1 Prozent, und beide Bewegungen erklären sich nicht mit Washington, sondern mit der amerikanischen Notenbank, die am Mittwoch zum ersten Mal seit 2023 die Zinsen erhöht hat. Eine Umfrage von Goldman Sachs zeigt, dass 38 Prozent der chinesischen Festlandinvestoren und 26 Prozent der Auslandsinvestoren vom Gipfel schrittweise Fortschritte erwarten; die Mehrheit hält das Treffen für symbolisch. Die South China Morning Post fasste die Stimmung der Händler mit dem Wort „minimal“ zusammen, die Banken sprechen von einer „fragilen Entspannung“, die anhält. In Wall-Street-Vorschauen taucht der Gipfel als „Wildcard“ auf, was im Jargon heißt: nicht das Basisszenario, sondern das Ereignis, gegen das man sich absichert.
Der S&P 500 schloss die Woche bei 7.650,50 Punkten praktisch unverändert, der Dow verlor 1,7 Prozent, die zehnjährige US-Rendite berührte am Freitag 5,00 Prozent, Öl hielt sich über 95 Dollar, Diesel in den USA über 6 Dollar je Gallone, die Inflation steht bei 3,4 Prozent. In dieser Gemengelage ist ein Gipfel, der keine Eskalation bringt, für den Markt kein Ereignis, sondern eine Erleichterung, die schon eingepreist ist. Ein Gipfel, der eine Eskalation bringt, wäre dagegen ein Ereignis. Das ist die asymmetrische Verteilung, mit der Anleger in die Woche gehen: nach oben wenig, nach unten viel.
Wer in Europa an dieser Frist hängt
Für deutsche und österreichische Anleger ist der Gipfel weniger eine amerikanische als eine chinesische Geschichte, denn der Zollstapel trifft die eigenen Depots über Umwege. Die deutschen Autohersteller verkaufen in China, was sie in Amerika nicht mehr verkaufen dürfen, und sie brauchen aus China, was sie in Europa nicht bekommen: Seltene Erden für die Elektromotoren. Als Peking im Frühjahr 2025 die Exportlizenzen verknappte, mussten Zulieferer in Deutschland innerhalb von Wochen erste Linien anhalten. Eine Verlängerung der Pause bis 2027 ist für BMW, Mercedes-Benz und Volkswagen daher mehr wert als jede Nachricht über Sojabohnen. Infineon und Aixtron hängen an der anderen Seite derselben Kette: Ihre chinesischen Kunden kaufen umso mehr europäische Halbleiterausrüstung, je länger ihnen die amerikanische verwehrt bleibt. Ein H200-Durchbruch für Nvidia wäre für sie, paradox genug, eher eine Belastung.
In Österreich ist AT&S das Papier, das die Verhandlungen am direktesten spürt. Der Leiterplattenhersteller aus Leoben fertigt in Shanghai und Chongqing, beliefert Hochleistungsrechner und Prozessoren und sitzt damit exakt an der Nahtstelle, an der amerikanische Exportkontrollen und chinesische Gegenmaßnahmen aufeinandertreffen. Die ausgesetzte Affiliates Rule ist für solche Konzerne mit chinesischen Tochterfirmen keine Fußnote, sondern eine Existenzfrage der Compliance. Und für den DAX insgesamt gilt: Der Index hat am Freitag, am großen Verfallstag, 1,6 Prozent verloren und steht bei gut 25.300 Punkten; er reagiert auf einen China-Gipfel inzwischen weniger als auf die amerikanische Zinskurve. Wer Kursgewinne aus China-Titeln realisiert, zahlt in Österreich 27,5 Prozent Kapitalertragsteuer, in Deutschland die Abgeltungsteuer; die Verlängerung einer Zollpause ist kein steuerliches Ereignis, aber sie ist der Grund, warum viele diese Gewinne noch nicht realisieren.
Die Gegenrechnung: was gegen die Ruhe spricht
Man kann die Erwartung, dass nichts passiert, auch zu bequem finden. Drei Punkte sprechen dagegen. Erstens Taiwan: Ein Rüstungspaket über bis zu 14 Milliarden Dollar, im Januar vom Kongress gebilligt, ist bis heute nicht formal notifiziert, nachdem im Dezember bereits ein Paket über 11 Milliarden angekündigt worden war. Taiwan hat in Washington eine schriftliche Zusage für den nächsten Verkauf erhalten. Wenn Peking den Staatsbesuch als Gegenleistung für eine Verzögerung dieser Notifizierung versteht und Washington sie kurz nach dem Gipfel doch vornimmt, ist die „fragile Entspannung“ innerhalb eines Tages beendet. Zweitens Iran: Die USA führen seit Februar Krieg gegen Iran, im August kamen Sekundärsanktionen gegen dessen Helfer hinzu, und China ist der größte Käufer iranischen Rohöls. Außenminister Wang Yi traf seinen iranischen Kollegen Abbas Araghchi am 16. September, acht Tage vor dem Gipfel. Wer glaubt, dass Öl über 95 Dollar und ein Handelsgipfel zwei getrennte Geschichten sind, hat die Gästeliste nicht gelesen.
Drittens die Zwischenwahlen. Der 3. November liegt eine Woche vor dem Ende der Zollpause, und die verschobenen Überproduktionszölle liegen fertig in der Schublade. Ein Präsident, der nach einer verlorenen Kongresswahl Handlungsfähigkeit zeigen will, hat mit diesen Zöllen ein Instrument, das keine Zustimmung braucht. Umgekehrt ist Chinas Verhandlungsposition nicht so stark, wie die Rohstoffkarte suggeriert: Der Einzelhandelsumsatz wuchs im August nur um 0,4 Prozent, die Anlageinvestitionen sind von Januar bis August um 7,2 Prozent gefallen, die Regierung hat 360 Milliarden Yuan in Staatsbanken und Versicherer gepumpt, und das Wachstumsziel von 4,5 bis 5 Prozent ist das niedrigste seit Jahrzehnten. „China hat einen Haufen Probleme“, sagt Scott Kennedy vom Washingtoner Institut CSIS, „es wächst sehr, sehr langsam, nicht mit 5 Prozent.“ Ein Land mit einem Handelsüberschuss von erneut rund einer Billion Dollar braucht offene Märkte mehr als der Markt, der sie schließt.
Ausblick: drei Zahlen, an denen man den Gipfel messen kann
Die erste Zahl ist die Länge der Verlängerung. Sechs Monate hieße, dass Washington die Pause als Wahlkampfinstrument behält; ein Jahr hieße, dass beide Seiten bis zum APEC-Gipfel in Shenzhen am 18. und 19. November und darüber hinaus Ruhe wollen; alles bis 2029 wäre ein Zeichen, dass Peking mehr bezahlt hat, als bekannt ist. Die zweite Zahl ist der Umfang der Zollsenkungen und ob er die verschobenen Überproduktionszölle einschließt oder nur die Schublade zulässt. 30 Milliarden pro Seite auf nicht-strategische Waren wären genau das, was der Markt erwartet, also nichts, was ihn bewegt. Die dritte Zahl ist die einzige, die eine Kursreaktion auslösen könnte: eine konkrete Zahl gelieferter oder freigegebener H200-Chips. Sie stünde nicht in der Pressemitteilung des Weißen Hauses, sondern in der von Peking, denn dort liegt die Blockade.
Als Xi 2015 nach Washington kam, war der Boeing-Auftrag die Schlagzeile und der Handelsüberschuss die Fußnote. Diesmal ist es umgekehrt: Die Flugzeuge sind längst bestellt, die Sojabohnen zur Hälfte geliefert, die Chips genehmigt und nicht verschifft. Was der Gipfel liefern kann, ist kein Deal, sondern eine Frist, und die Börse hat gelernt, Fristen höher zu bewerten als Deals. „Der Besuch ist die Botschaft“, sagt Edgard Kagan vom CSIS. Für Anleger heißt das: Die Botschaft kommt am Donnerstag, die Nachricht am 10. November.
TradingView 30 Tage kostenlos testen
Sichere dir zusätzlich einen $15 Rabatt auf dein erstes Abo über diesen Link.