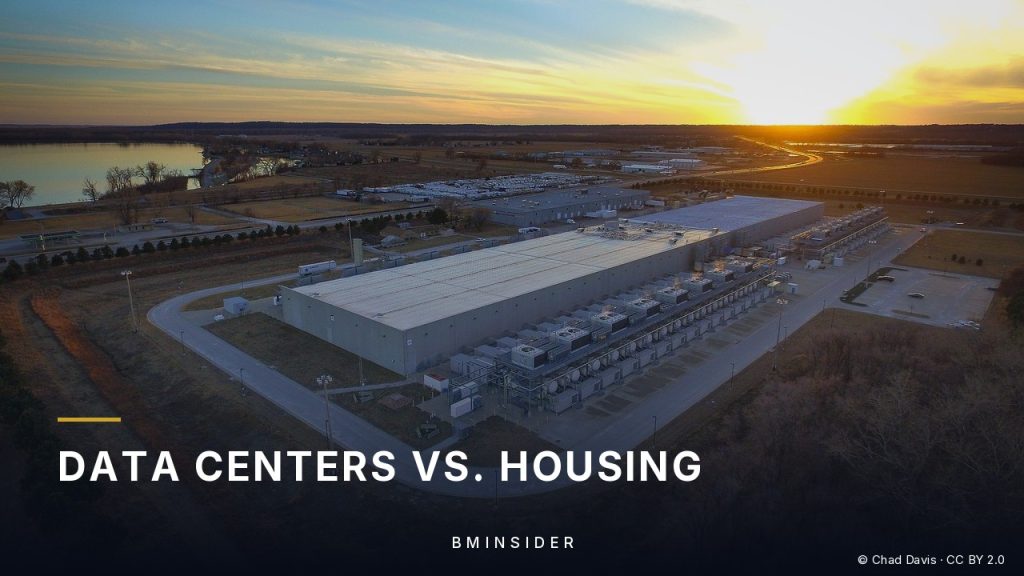
Zwei Zahlen, die vier Milliarden Dollar auseinanderliegen, und trotzdem eine Zeitenwende markieren: 752 Milliarden Dollar haben die USA im zweiten Quartal 2026 inflationsbereinigt in Informationsverarbeitungs-Hardware investiert — Server, Rechner, Netzwerktechnik, das Innenleben der Rechenzentren. In den Wohnungsbau flossen im selben Quartal 748 Milliarden Dollar. Zum ersten Mal in der Geschichte der amerikanischen Volkswirtschaftlichen Gesamtrechnung liegt die Kategorie „Computer“ vor der Kategorie „Wohnen“. Adam Shapiro, Vizepräsident der Federal Reserve Bank of San Francisco, hat die beiden Kurven aus den Daten des Bureau of Economic Analysis übereinandergelegt und den Schnittpunkt am Wochenende öffentlich gemacht. Sein Kommentar war knapp: „Der KI-Investitionsboom ist massiv.“ Die Börse hat das am Montagmorgen nicht als Warnung gelesen, sondern als Bestätigung — die Nasdaq-Futures führten das Feld an, während Öl zum vierten Tag in Folge nachgab und Brent unter 101 Dollar rutschte. Aber die Zahl erklärt mehr als eine Handelssitzung. Sie erklärt, warum der Dow in der Vorwoche seine schlechteste Woche seit März hatte und die Nasdaq trotzdem zulegte. Sie erklärt, warum Lennar auf ein 52-Wochen-Tief fällt, während Hochtief die Prognose anhebt. Und sie erklärt, warum die erste Zinserhöhung der Fed seit 2023 an der einen Hälfte der Wirtschaft abprallt und die andere Hälfte trifft.
Was die beiden Kurven wirklich messen
Bevor die Zahl zum Schlagwort wird, lohnt ein Blick auf die Definitionen, denn sie sind enger, als die Schlagzeile suggeriert. „Informationsverarbeitungs-Ausrüstung“ ist in der BEA-Systematik eine Unterkategorie der nicht-wohnwirtschaftlichen Ausrüstungsinvestitionen: Computer und Peripherie, Kommunikationstechnik, Mess- und Steuergeräte, sonstige IT-Hardware. Die Gebäude, in denen diese Hardware steht — die eigentlichen Rechenzentrumshallen mit ihren Kühltürmen und Umspannwerken — laufen in einer anderen Rubrik, den gewerblichen Bauinvestitionen. Software, ebenfalls ein Milliardenposten, steht wiederum unter „geistiges Eigentum“. Die 752 Milliarden Dollar sind also nur die Hardware-Schicht des KI-Ausbaus, nicht der gesamte Ausbau. Wer die Hallen und die Software dazurechnet, kommt auf deutlich mehr.
Auf der anderen Seite steht die Kategorie „private Wohnungsbauinvestitionen“ ziemlich vollständig: Neubau von Ein- und Mehrfamilienhäusern, Renovierungen, Maklerprovisionen beim Verkauf bestehender Häuser. 748 Milliarden Dollar sind rund 18 Prozent weniger als auf dem Höhepunkt Anfang 2021, als Null-Zinsen und Pandemie-Nachfrage den Sektor auf über 900 Milliarden getrieben hatten. Die Hardware-Investitionen sind im selben Zeitraum um etwa die Hälfte gestiegen. Der Schnittpunkt ist also kein Zufall eines einzelnen Quartals, sondern das Ergebnis von fünf Jahren, in denen eine Kurve fiel und die andere stieg.
Ein zweiter Vorbehalt betrifft das Wort „inflationsbereinigt“. Die BEA rechnet Computer-Investitionen qualitätsbereinigt: Ein Server, der doppelt so viel Rechenleistung liefert wie sein Vorgänger zum selben Preis, zählt real doppelt. Fallende Preise pro Rechenoperation blähen die reale Reihe gegenüber der nominalen auf. Das ist methodisch korrekt — die Wirtschaft bekommt ja tatsächlich mehr Rechenleistung — aber es bedeutet, dass der nominale Dollarbetrag, der tatsächlich die Konten der Hyperscaler verlässt, nicht eins zu eins mit den 752 Milliarden identisch ist. Für die Frage, wer an der Börse davon profitiert, zählt ohnehin das nominale Geld. Und das lässt sich präziser beziffern.
470, 870, 1.300: die Capex-Treppe der sechs Hyperscaler
S&P Global Ratings hat Ende August die Investitionsbudgets der sechs größten Betreiber zusammengezählt — Alphabet, Amazon, Microsoft, Meta, Oracle und SpaceX, das mit seinen Orbital-Rechenzentrumsplänen inzwischen in derselben Liga spielt. Das Ergebnis liest sich wie eine Treppe: 470 Milliarden Dollar im Jahr 2025, voraussichtlich 870 Milliarden im laufenden Jahr, mehr als 1,3 Billionen Dollar im Jahr 2027. Der Sprung von 2026 auf 2027 allein entspricht etwa dem gesamten Jahresbudget von 2025. Nach Unternehmen aufgeschlüsselt liegt Alphabet mit rund 357 Milliarden Dollar für 2027 vorn, gefolgt von Amazon mit 319 Milliarden, SpaceX mit 197 Milliarden, Microsoft mit 189 Milliarden, Meta mit 164 Milliarden und Oracle mit 95 Milliarden.
Die eigentliche Pointe des S&P-Berichts steht aber nicht in der Capex-Zeile, sondern in der Cashflow-Zeile darunter. Fünf der sechs Unternehmen werden nach den Modellen der Ratingagentur 2027 einen negativen freien operativen Cashflow ausweisen — sie geben mehr für Infrastruktur aus, als das laufende Geschäft einspielt. Alphabet mit minus 83 Milliarden Dollar, Amazon mit minus 60 Milliarden, Oracle mit minus 42 Milliarden, SpaceX mit minus 114 Milliarden. Nur Microsoft, das einzige Unternehmen der Gruppe mit AAA-Rating, bleibt mit rund 34 Milliarden Dollar im Plus. Die Lücke wird über Anleihen, Leasingverträge, Joint Ventures, Zweckgesellschaften und Restwertgarantien gefüllt — Instrumente, die in der Bilanz weniger sichtbar sind als klassische Schulden. Microsoft hat außerbilanzielle Leasingverpflichtungen von 329 Milliarden Dollar aufgebaut, Meta von 279 Milliarden. S&P nennt 2028 als Wendepunkt, an dem die Umsätze beschleunigen und das Capex-Wachstum abflachen soll. Das Wort „soll“ trägt hier viel Gewicht.
Warum der Zins die eine Kurve trifft und die andere nicht
Shapiros zweite Beobachtung ist für Anleger die wichtigere: Wohnungsbau ist der zinsempfindlichste Sektor der Volkswirtschaft, KI-Investitionen sind bisher nahezu zinsunempfindlich. Das ist keine Theorie, sondern beobachtbar. Die Fed hat am 16. September den Leitzins auf 4,00 Prozent angehoben, die erste Erhöhung seit 2023. Die zehnjährige US-Staatsanleihe hatte schon in der Woche davor die Fünf-Prozent-Marke überschritten, das höchste Niveau seit Juli 2007. Die 30-jährige Hypothek kostet nach Freddie-Mac-Daten 6,95 Prozent, nach 6,76 Prozent eine Woche zuvor. Die Baubeginne fielen im August um 2,6 Prozent auf eine Jahresrate von 1,275 Millionen Einheiten.
Und die Hyperscaler? Alphabet hat im Juni 80 Milliarden Dollar über eine Aktienemission eingesammelt, Oracle finanziert 95 Milliarden Capex über Vorauszahlungen und einen Aktienverkauf, SoftBank prüft eine Hochzins-Anleihe über mehr als elf Milliarden Dollar für seine OpenAI-Beteiligung. Keines dieser Unternehmen hat wegen fünf Prozent Zehnjahresrendite ein Rechenzentrum abgesagt. Der Grund ist einfach: Ein Häuslebauer rechnet mit 30 Jahren Amortisation und hat keine Alternative zur Hypothek. Ein Hyperscaler rechnet mit fünf Jahren Nutzungsdauer für einen GPU-Cluster und fürchtet vor allem eines — dass der Wettbewerber den Cluster zuerst hat. Der Motley-Fool-Kommentar zum S&P-Bericht bringt die Logik der Vorstände auf den Punkt: Das Kapital nicht zu investieren wäre das größere Risiko, weil man den Anschluss an eine Technologie verlöre, die die Gesellschaft verändern könnte. Ob das stimmt, wird sich 2028 zeigen. Bis dahin ist die Nachfrage nach Servern, Transformatoren und Kühlanlagen so gut wie festgeschrieben.
Die Verlierer der Umschichtung: Lennar, D.R. Horton und die Bauträger
Wer sehen will, wie die untere Kurve an der Börse aussieht, muss nur auf die Zahlen von Lennar schauen, die der zweitgrößte US-Hausbauer in der vergangenen Woche vorgelegt hat. 1,23 Dollar Gewinn je Aktie gegen 1,29 Dollar Konsens, 8,05 Milliarden Dollar Umsatz gegen 8,32 Milliarden erwartet — und das gegen Schätzungen, die vorher schon gesenkt worden waren. Die Bruttomarge im Hausverkauf liegt bei 15,8 Prozent; noch 2022 waren es fast 30. Um überhaupt zu verkaufen, gibt Lennar Kaufanreize von zwölf Prozent des Verkaufspreises — Zinsvergünstigungen, übernommene Nebenkosten, Ausstattungsupgrades. Die Aktie fiel auf 76,07 Dollar, ein neues 52-Wochen-Tief, mehr als 25 Prozent unter dem Jahresanfang und über 40 Prozent unter dem Stand vor zwölf Monaten.
D.R. Horton, der Branchenprimus, meldete im letzten Quartal praktisch null Umsatzwachstum und eine Stornoquote von 20 Prozent, nach 17 Prozent im Vorjahr — jeder fünfte Käufer springt zwischen Vertrag und Schlüsselübergabe ab, meist weil die Finanzierung platzt. PulteGroup verzeichnete einen Umsatzrückgang von fast zehn Prozent. Der Medianpreis für ein neues Haus liegt bei 410.700 Dollar; bei 6,95 Prozent Hypothekenzins bedeutet das eine Monatsrate, die für den mittleren Haushalt schlicht nicht mehr tragbar ist. Dazu kommt die Konkurrenz aus dem Bestand: Allein in Florida stehen rund 147.000 gebrauchte Häuser zum Verkauf. Die Bauträger konkurrieren nicht nur mit dem Zins, sondern mit ihren eigenen Kunden von vor drei Jahren, die jetzt verkaufen wollen.
Das ist der Mechanismus hinter der Dow-Schwäche der Vorwoche: Der preisgewichtete Index ist voll mit Industrie-, Finanz- und Konsumwerten, die an den Zins gekoppelt sind — Home Depot, Caterpillar, die Banken, die Versicherer. Die Nasdaq ist voll mit Unternehmen, die entweder das Capex ausgeben oder es einnehmen. Zwei Indizes, zwei Kurven, dasselbe Land.
Die Gewinner: wer die 870 Milliarden einnimmt
Auf der Empfängerseite sind die Zahlen spiegelbildlich. Vertiv, der Spezialist für Stromversorgung und Kühlung in Rechenzentren, hat die Umsatzprognose für 2026 auf 13,5 bis 14 Milliarden Dollar angehoben; das zweite Quartal brachte 24 Prozent Umsatzwachstum auf 3,27 Milliarden Dollar bei einer bereinigten operativen Marge von 22,6 Prozent, der Auftragsbestand liegt über 15 Milliarden. Eaton, der Elektrotechnik-Konzern, steigerte den Quartalsumsatz um 21 Prozent auf 8,5 Milliarden Dollar und übertraf die eigene Gewinnprognose. Beide Unternehmen verdienen an jedem Rechenzentrum, das gebaut wird, egal ob es später ausgelastet ist — die Transformatoren und Kühlkreisläufe werden bezahlt, bevor die erste Anfrage an das Sprachmodell geht.
Und die Bauseite wächst noch schneller als die Hardware: Nach ConstructConnect-Daten wurden allein im ersten Halbjahr 2026 Rechenzentrumsprojekte im Wert von 81,5 Milliarden Dollar begonnen, mehr als im gesamten Jahr 2025 mit 72,5 Milliarden und mehr als das Dreifache von 2024. Der Januar allein brachte 25,5 Milliarden, ein Monatsrekord. Die durchschnittliche Anlage hat inzwischen rund 65.000 Quadratmeter Fläche, doppelt so viel wie 2022. Rund 1.500 weitere Projekte stecken in der Planung. Die Baukosten je Projekt sind im Median um 17 Prozent gestiegen — und das ist die Kehrseite für den Wohnungsbau: Elektriker, Betonfertiger und Stahlbauer, die an einer 700-Millionen-Dollar-Serverhalle in Virginia arbeiten, fehlen auf der Baustelle einer Reihenhaussiedlung in Texas.
Der deutsche Blick: Hochtief baut, Vonovia wartet
Für deutsche und österreichische Anleger ist die Geschichte keineswegs abstrakt, weil einer der größten Profiteure des amerikanischen Rechenzentrumsbooms an der Frankfurter Börse notiert. Hochtief, über die US-Tochter Turner der größte Baudienstleister für Rechenzentren in Nordamerika, hat im Sommer die Gewinnprognose für 2026 angehoben: Der operative Nettogewinn stieg im ersten Halbjahr um 35 Prozent auf 480 Millionen Euro, der Auftragsbestand um 23 Prozent auf den Rekordwert von 84,8 Milliarden Euro — rund zwei Jahre Umsatz. Rechenzentren machen inzwischen 42 Prozent des Turner-Auftragsbestands aus; in den vergangenen zwölf Monaten kamen mehr als 21,6 Milliarden Euro an Rechenzentrumsaufträgen herein, doppelt so viel wie im Jahr davor. Zu den jüngsten Projekten zählen Meta-Standorte in den USA und Kanada und ein NTT-Rechenzentrum in Berlin. Der Essener Konzern ist damit die wohl direkteste europäische Aktie auf genau die Kurve, die Shapiro beschreibt — und er verdient daran mit Baumargen, nicht mit der Wette, ob sich die GPUs je rentieren.
Dazu kommen die Zulieferer, die in Deutschland ohnehin zu den Stars des Jahres gehören: Siemens Energy mit Transformatoren und Gasturbinen für die Stromversorgung der Campus-Anlagen, Infineon mit Leistungshalbleitern für die Stromverteilung in den Racks, Schneider Electric in Paris als europäischer Gegenpart zu Vertiv und Eaton. Auch die Schweizer ABB und die niederländische ASML hängen an derselben Nachfragekette. Wer an der Wiener Börse sucht, wird bei Andritz und bei den Baukonzernen fündig, die von Transformatoren-, Stahl- und Tiefbauaufträgen profitieren, auch wenn der direkte Rechenzentrumsanteil dort klein bleibt.
Die andere Kurve hat in Deutschland ein anderes Gesicht als in den USA. Der deutsche Wohnungsbau hat seinen Tiefpunkt hinter sich — im Juli wurden 22.500 Wohnungen genehmigt, 1,9 Prozent mehr als im Vorjahresmonat, von Januar bis Juli 148.800 Einheiten, ein Plus von 12,9 Prozent, bei Mehrfamilienhäusern sogar 15,1 Prozent. Das ist Erholung von einem sehr niedrigen Niveau, nicht Boom. Vonovia, LEG und die Bauträger sind an die europäische Zinskurve gekoppelt, nicht an die amerikanische; die EZB ist nicht in Erhöhungslaune. Die Umschichtung von Wohnen zu Computern ist damit vor allem ein amerikanisches Phänomen. In Europa fehlt schlicht die obere Kurve: Die europäischen Hyperscaler-Budgets sind ein Bruchteil der amerikanischen, und die großen Rechenzentrumsprojekte in Frankfurt, Berlin oder Dublin werden überwiegend von US-Konzernen finanziert. Europa baut die Hallen und liefert die Turbinen — die Wette auf die Rendite tragen andere.
Die Risiken: Überkapazität, Politik und der Wähler
Der S&P-Bericht endet nicht mit Applaus, sondern mit einer Liste von Beobachtungsposten: Monetarisierung der KI-Investitionen, Dauerhaftigkeit der Nachfrage, Überkapazitätsrisiko, Behandlung der vertraglichen Verpflichtungen als schuldenähnliche Positionen. Wenn die Nachfrage hinter dem Ausbau zurückbleibt, entsteht Überkapazität — und anders als bei einem leerstehenden Haus, das man in zehn Jahren immer noch verkaufen kann, ist ein GPU-Cluster nach fünf Jahren technisch veraltet. Die Abschreibungslogik ist gnadenlos. Genau deshalb waren die Signale der vergangenen Woche vom OpenAI-Börsengang und von SoftBank so nervös aufgenommen worden: Jede Verzögerung auf der Umsatzseite verschiebt den 2028er-Wendepunkt nach hinten, ohne dass die Capex-Verpflichtungen mitwandern.
Das zweite Risiko ist politisch und neu. Eine NBC-Umfrage unter 1.000 registrierten Wählern vom 11. bis 15. September ergab, dass 64 Prozent einen Kandidaten weniger wahrscheinlich wählen würden, der den Bau eines Rechenzentrums in ihrer Gemeinde unterstützt — 51 Prozent sogar „deutlich weniger wahrscheinlich“. Nur elf Prozent sehen es als Pluspunkt. Eine YouGov-Erhebung für den Economist kam Ende August auf fast zwei Drittel Ablehnung. Zwar nennen nur zwei Prozent der Wähler Rechenzentren als wichtigstes Thema, weit hinter Inflation und Lebenshaltungskosten mit 28 Prozent. Aber die beiden Themen hängen zusammen: Rechenzentren treiben lokale Strompreise, verbrauchen Wasser und verdrängen — siehe oben — Bauarbeiter vom Wohnungsbau. Sechs Wochen vor den Zwischenwahlen ist das ein Argument, das Gouverneure und Kommunalräte hören. Genehmigungsverfahren, Stromtarife und Wasserrechte können den Ausbau nicht stoppen, aber verteuern und verzögern. Für Hochtief und Vertiv ist Verzögerung ein Auftragsbestand, der länger hält; für Alphabet und Amazon ist sie eine Rendite, die später kommt.
Das dritte Risiko ist das gewöhnlichste: die Bewertung. Die Zulieferer sind längst keine Geheimtipps mehr. Vertiv, Eaton, Siemens Energy und Hochtief haben ihre Kursvervielfachung hinter sich, und jeder von ihnen wird an der Frage gemessen, ob der Auftragseingang im nächsten Quartal noch einmal zweistellig wächst. Der Zeitpunkt, an dem eine Wachstumsrate von 50 Prozent auf 30 Prozent fällt, ist für die Aktie oft schmerzhafter als jede Zinserhöhung — auch wenn 30 Prozent Wachstum in jeder anderen Branche als Triumph gelten würden.
Fazit: Die Zahl ist ein Zustand, kein Ereignis
Die 752 gegen 748 sind keine Nachricht, auf die man am Dienstag reagieren muss. Sie beschreiben einen Zustand, der seit Jahren entsteht und in dieser Woche mit der dritten Schätzung des BEA zum zweiten Quartal noch einmal bestätigt oder um ein paar Milliarden verschoben wird. Der Zustand lautet: Die Vereinigten Staaten investieren real mehr in Rechenleistung als in Häuser, und die Investoren in Rechenleistung interessieren sich nicht für den Zins, während die Investoren in Häuser sich für nichts anderes interessieren können. Die Fed, die am 16. September gegen die Erwartungen und nicht gegen die Preise erhöht hat, kann mit ihrem Leitzins die untere Kurve weiter drücken. Die obere erreicht sie nicht — dort entscheiden sechs Vorstände und deren Angst, Zweiter zu werden.
Für Anleger bedeutet das eine unbequeme, aber klare Einteilung. Wer an das Jahr 2028 glaubt, an den Wendepunkt, an dem die Modelle anfangen, die Hallen zu bezahlen, kauft die Hyperscaler und trägt das Cashflow-Risiko. Wer nur an den Bau glaubt, aber nicht an die Rendite, kauft die Zulieferer — Hochtief, Vertiv, Eaton, Siemens Energy — und akzeptiert die Bewertung. Und wer die untere Kurve kauft, die Hausbauer bei 52-Wochen-Tiefs, wettet nicht auf Häuser, sondern darauf, dass die Fed 2027 wieder senkt. Alle drei Wetten sind legitim. Nur eine davon hat der Markt am Montagmorgen mit einem Prozent Nasdaq-Plus honoriert — und sie ist auch die teuerste. Wer die Zahl vom Wochenende als Signal versteht, sollte sie so lesen: nicht als Beweis, dass die KI-Wette aufgeht, sondern als Beweis, dass sie groß genug ist, um alles andere zu verdrängen. Das ist der Grund, das Risiko ernst zu nehmen — und der Grund, warum die Zulieferer noch immer die bessere Rendite je Einheit Nervosität liefern als die Betreiber.
TradingView 30 Tage kostenlos testen
Sichere dir zusätzlich einen $15 Rabatt auf dein erstes Abo über diesen Link.