- Startseite
- Analysen
- Aktie
Sto hebt Umsatzziel leicht an – Margendruck bremst Gewinn und Aktie
Sto steigert den Neunmonatsumsatz auf 1,27 Mrd. Euro. Da die EBIT-Spanne von 56 bis 76 Mio. Euro unverändert bleibt, verliert die Aktie im SDAX über 2 Prozent.
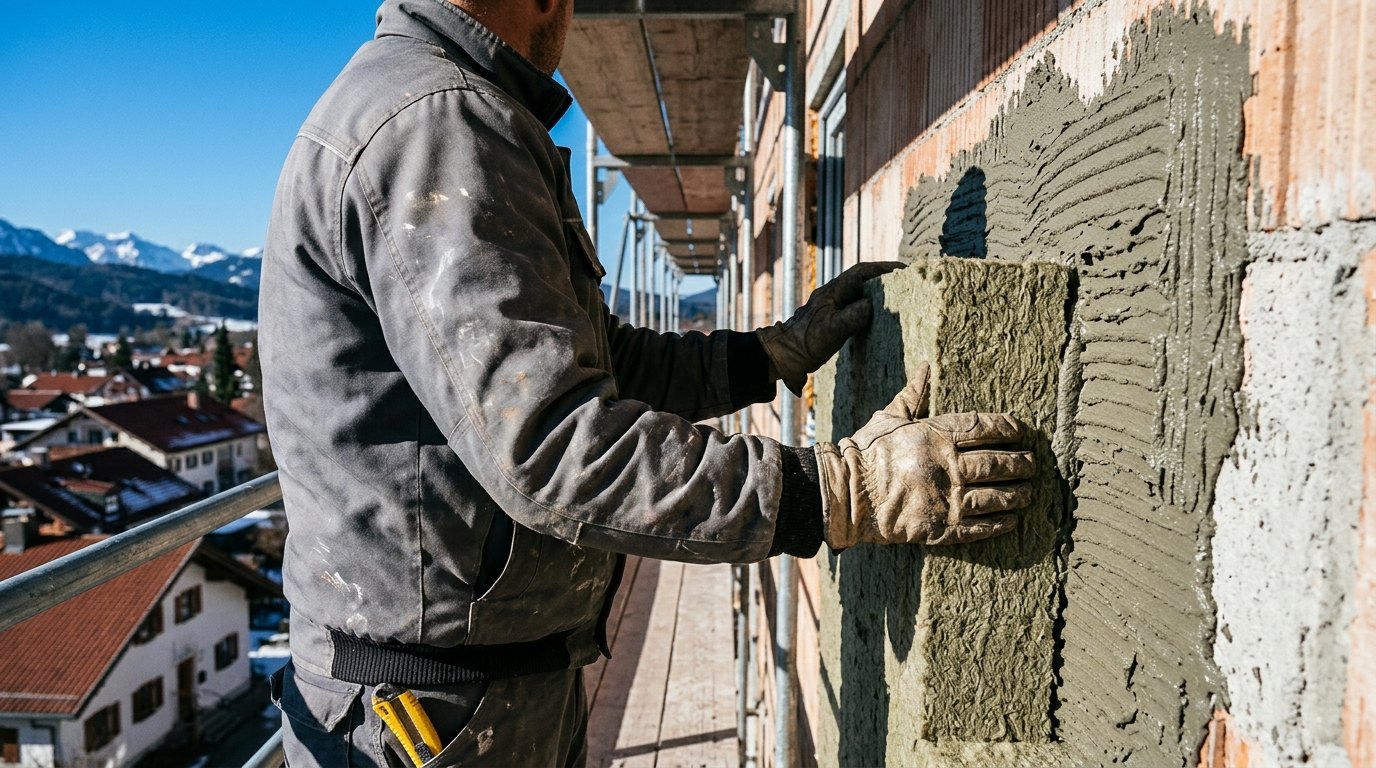
Der Dämmstoff- und Farbenhersteller Sto SE & Co. KGaA hat am Vormittag des 19. November 2026 seine Neunmonatszahlen vorgelegt und den Konzernumsatz um 4,2 Prozent auf 1,27 Milliarden Euro gesteigert. Für Aktionäre wiegt die unveränderte EBIT-Spanne von 56 bis 76 Millionen Euro jedoch schwerer als das leicht angehobene Umsatzziel, da anhaltender Margendruck und witterungsbedingte Risiken die Profitabilität im Schlussquartal begrenzen.
Was passiert ist
In den ersten neun Monaten des Geschäftsjahres 2026 kletterten die Erlöse des SDAX-Konzerns um 4,2 Prozent (währungsbereinigt 4,1 Prozent) auf 1.269,1 Millionen Euro. Während sich das Geschäft im Heimatmarkt Deutschland mit einem Erlösplus von 5,9 Prozent auf 526,3 Millionen Euro von einer schwachen Vorjahresbasis erholte, stiegen die Auslandserlöse nur unterdurchschnittlich um 2,9 Prozent auf 742,8 Millionen Euro. Für das Gesamtjahr 2026 stellt der Vorstand nun einen Umsatz leicht über der bisherigen Zielmarke von 1,62 Milliarden Euro in Aussicht.
Trotz des leichten Rückenwinds beim Erlös beließ das Management die operative Ergebnisprognose für das Gesamtjahr unverändert bei einem EBIT von 56 bis 76 Millionen Euro (Vorjahr: 64,4 Millionen Euro) sowie einem Vorsteuerergebnis (EBT) zwischen 55 und 75 Millionen Euro. Grund hierfür sind spürbare Kostensteigerungen bei Beschaffung, Energie, Frachten und Personal, die das operative Ergebnis im Vergleich zu früheren Jahren dämpfen.
Der Markt reagierte prompt mit Enttäuschung auf die Quartalszahlen: Die im SDAX notierte Sto-Vorzugsaktie verlor im Xetra-Handel zeitweise rund 2,5 Prozent und gab auf 101,50 Euro nach, während der Nebenwerteindex insgesamt behauptet tendierte.
Warum das wichtig ist
Die Zahlen von Sto verdeutlichen das aktuelle Dilemma europäischer Bauzulieferer: Höhere Umsatzerlöse schlagen sich gegenwärtig kaum in der Ertragskraft nieder. Ohne diesen operativen Hebel bleibt die Rentabilität hinter den Markterwartungen zurück. Während energetische Gebäudesanierungen im Inland zumindest für stabile Volumina sorgen, dämpfen rückläufige Baugenehmigungen und Investitionszurückhaltung in mehreren europäischen Auslandsmärkten die Wachstumsdynamik.
Für Anleger im DACH-Raum zeigt das Zahlenwerk, dass die Erholung des Bausektors fragil bleibt. Solange Unternehmen Kostensteigerungen nicht zügig an Kunden weitergeben können und die Neubauaktivität schwächelt, fehlt der Bewertung der fundamentale Treibstoff. Für ein belastbares Urteil über die Rentabilität des Geschäftsmodells gewinnen Bewertungskennzahlen wie die operative Marge und die Kapitalrendite daher stark an Bedeutung.
Worauf Anleger jetzt achten sollten
Investoren sollten in den kommenden Wochen vor allem folgende Punkte im Blick behalten:
- Witterung im vierten Quartal: Ein früher Wintereinbruch in Mitteleuropa könnte Fassaden- und Außenarbeiten abrupt stoppen und das Jahresendgeschäft belasten.
- Kosten- und Margenentwicklung: Ob die Teuerung bei Beschaffung, Energie und Personal im vierten Quartal weiter auf das operative Ergebnis durchschlägt.
- Gesamtjahresabschluss 2026: Veröffentlichung des vorläufigen Jahresergebnisses und des Jahresberichts im Frühjahr 2027 mit Details zur Dividende.
- Neubau- und Sanierungssignale: Frühindikatoren zur europäischen Baukonjunktur sowie politische Rahmenbedingungen für Dämmmaßnahmen.
Quellen (2)
Diese Analyse dient der Information und ist keine Anlageberatung. Kurse und Zahlen zum Zeitpunkt der Veröffentlichung.