- Startseite
- Analysen
- Branche
GLS und DPD bündeln Deutschlandgeschäft: neue Nummer zwei mit 700 Mio. Paketen fordert DHL heraus
GLS und DPD legen ihr Deutschlandgeschäft zusammen: über 4 Mrd. Euro Umsatz, 500 Mio. Euro Investitionen. Wie groß der Druck auf DHL wirklich ist.
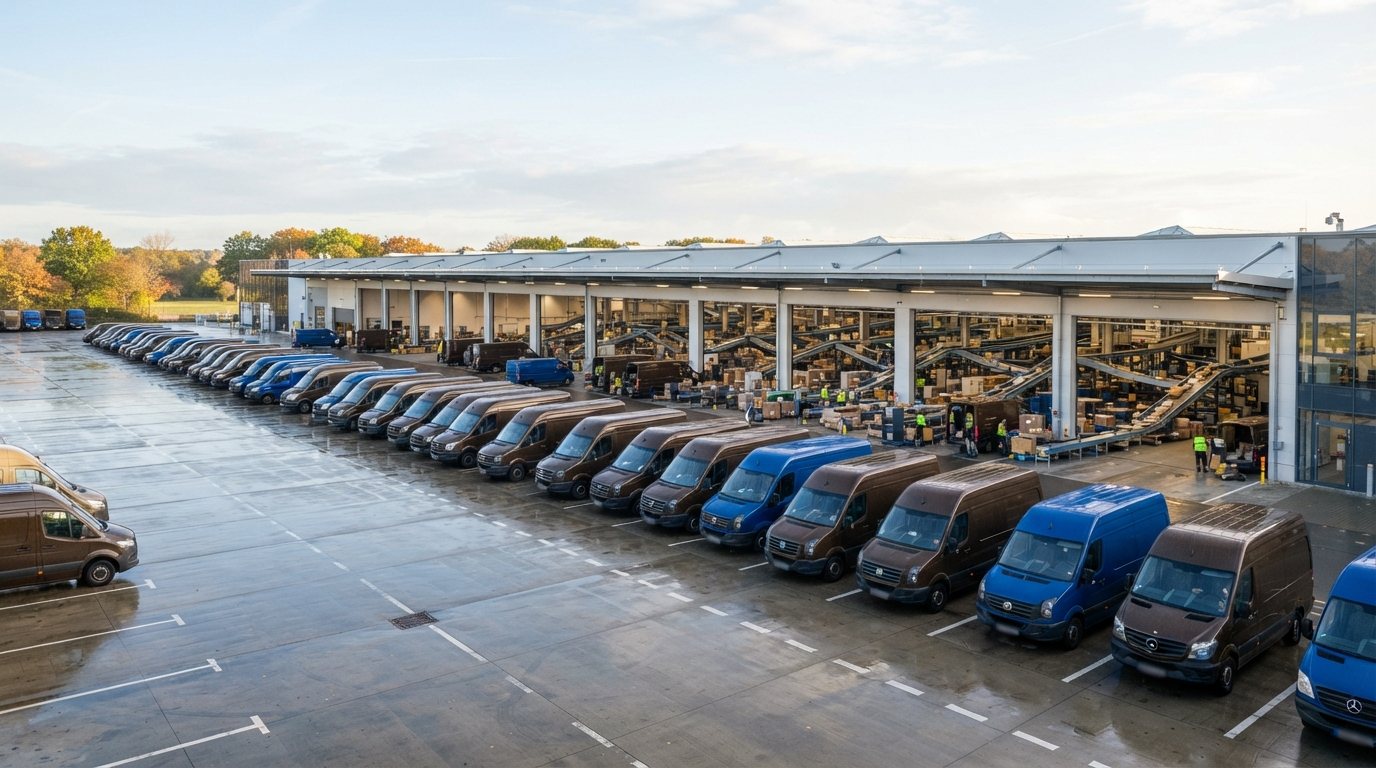
Der deutsche Paketmarkt bekommt eine klare Nummer zwei. GLS und DPD bündeln ihr Deutschlandgeschäft in einem Gemeinschaftsunternehmen. Es soll mehr als 4 Mrd. Euro Umsatz machen, rund 700 Mio. Pakete im Jahr zustellen und nur noch unter der Marke GLS auftreten. Für DHL Group kommt das zu einem ungünstigen Zeitpunkt: Im Inlandsgeschäft ist die Marge des Marktführers gerade ohnehin dünn.
Was passiert ist: Aus zwei Verfolgern wird einer
Die GLS Group, die zu IDS gehört, und Geopost, die Paketholding der französischen La Poste, haben den Zusammenschluss am 18. November 2026 angekündigt. Laut dpa hält der GLS-Eigentümer künftig 80 % der neuen Firma, der DPD-Eigentümer 20 %. GLS gehört über eine Beteiligungsgesellschaft dem tschechischen Investor Daniel Křetínský. Geopost bleibt als strategischer Partner beteiligt und sitzt in den Steuerungsgremien.
Die Eckdaten im Überblick:
- Umsatz: mehr als 4 Mrd. Euro pro Jahr. Laut Handelsblatt sind es 4,1 Mrd. Euro Inlandsumsatz und etwa 20 % Marktanteil.
- Menge: rund 700 Mio. Paketzustellungen pro Jahr
- Größe: laut dpa rund 150 Standorte und etwa 15.000 Beschäftigte
- Investitionen: mehr als 500 Mio. Euro in den kommenden Jahren nach Abschluss der Transaktion
- Marke: DPD verschwindet in Deutschland
Die üblichen Genehmigungen von Behörden und Gesellschaftern fehlen noch, ebenso die Beteiligung der Betriebsräte. Einen Termin für den Abschluss nennen die Partner nicht. Bis dahin arbeiten DPD Deutschland und GLS Germany unabhängig voneinander weiter.
Warum der Schritt logisch ist: Paketnetze leben von Auslastung
Ein Paketnetz hat vor allem Fixkosten: Hubs, Depots, Sortiertechnik und die letzte Meile bis zur Haustür. Je mehr Pakete durch dasselbe Netz laufen, desto billiger wird jedes einzelne. Zwei halb ausgelastete Netze sind deshalb teurer als ein gut ausgelastetes. Das ist der wirtschaftliche Kern dieses Deals.
Die beiden Partner kennen sich schon. Seit Oktober 2024 bauen GLS und DPD gemeinsam das offene Netz aus Paketshops und Paketstationen „inboxx“ auf. Es ging im März 2026 an den Start und soll bis Ende 2030 auf rund 25.000 Standorte wachsen. Ähnliche Kooperationen gibt es in Tschechien und Ungarn. Der jetzige Schritt geht weiter: von gemeinsamen Abholstationen zu einem gemeinsamen Netz.
Auch die Mütter sind groß genug für den Umbau. GLS meldet für das Geschäftsjahr 2025/26 einen Rekordumsatz von 6 Mrd. Euro und 977 Mio. Pakete in über 40 europäischen Ländern sowie Kanada und den USA. Geopost kam 2025 auf 15,8 Mrd. Euro Umsatz und 2,2 Mrd. Pakete. Für La Poste ist die Minderheitsbeteiligung wohl ein geordneter Rückzug aus einem Markt, in dem DPD allein nicht genug Gewicht hatte, verbunden mit dem Zugang zu einem größeren Netz.
Die Zahlen: DHL bleibt etwa doppelt so groß
Gerade beim Umsatz relativiert sich die Schlagzeile vom „neuen Herausforderer“:
| Kennzahl | DHL Paket Deutschland | GLS/DPD-Gemeinschaftsunternehmen |
|---|---|---|
| Umsatz | 8,15 Mrd. Euro (2025) | > 4 Mrd. Euro (geplant) |
| Pakete pro Jahr | gut 2 Mrd. (2025) | rund 700 Mio. |
| Marktanteil | > 40 % der Mengen (2024, Bundesnetzagentur) | rund 20 % (Handelsblatt) |
| Umsatz je Paket (grob gerechnet) | etwa 4 Euro | knapp 6 Euro |
Die letzte Zeile ist eine eigene Überschlagsrechnung und mit Vorsicht zu lesen, weil die Umsatzangaben unterschiedlich abgegrenzt sind. Trotzdem zeigt sie etwas: GLS und DPD sind traditionell stärker im Geschäft mit Firmenkunden (B2B) verankert. DHL dagegen dominiert die Mengen im Online-Handel. Bei den Mengen ist DHL fast dreimal so groß, beim Umsatz nur doppelt.
Der übrige Markt ist laut Bundesnetzagentur so verteilt: Amazon hatte 2024 einen Mengenanteil von 15 bis 25 %. Hermes, DPD, GLS und UPS lagen jeweils bei 4 bis 15 %. Bisher waren die Verfolger also zersplittert, jetzt gibt es einen klaren Zweiten. Das verändert die Verhandlungen mit Großkunden: Wer bisher kaum eine echte Alternative zu DHL hatte, kann künftig glaubwürdiger mit Wechsel drohen.
Wo DHL verwundbar ist: die Marge im Inland
Wie empfindlich DHL auf Preisdruck reagiert, zeigt der Bericht zum dritten Quartal vom 5. November. Im Segment Post & Parcel Germany stieg der Umsatz zwar leicht um 0,3 % auf 4,25 Mrd. Euro. Das operative Ergebnis (EBIT) brach aber um 29,8 % auf 153 Mio. Euro ein. Die Umsatzrendite sank von 5,1 auf 3,6 %. Als Gründe nennt DHL höhere Energie-, Transport- und Personalkosten sowie einen um 19 % gesunkenen Briefversand. Die Paketmenge lag mit 485 Mio. Sendungen praktisch auf Vorjahresniveau. Belastet hat dabei laut DHL auch, dass die EU zum 1. Juli 2026 die Zollfreigrenze für Kleinsendungen (De-minimis-Regel) abgeschafft hat.
Die Paketsparte ist also der Wachstumsmotor im Inland: In den ersten neun Monaten stieg ihr Umsatz um 6,2 % auf 6,1 Mrd. Euro. Gleichzeitig ist sie das Polster gegen den schrumpfenden Briefversand. Wenn ein stärkerer Konkurrent hier die Preise drückt, trifft das genau die Stelle, an der DHL den Rückgang im Briefgeschäft ausgleichen muss. Grob gerechnet: Ein Prozent weniger Preis auf rund 8 Mrd. Euro Paketumsatz kostet etwa 80 Mio. Euro Ergebnis, wenn DHL nicht gegensteuern kann. Das wären knapp 9 % der Segmentprognose von mehr als 0,9 Mrd. Euro EBIT.
Im Konzern sieht das anders aus. DHL hat seine Jahresprognose im Oktober auf mehr als 7,0 Mrd. Euro EBIT angehoben. Das Inlandsgeschäft steuert davon nur etwa ein Achtel bei. Das Konzern-EBIT im dritten Quartal (+16,2 % auf 1,72 Mrd. Euro) kam vor allem aus den internationalen Divisionen, allen voran dem Express-Geschäft. Die Aktie stand am 18. November gegen Mittag bei 60,22 Euro (+0,3 %, Börse Stuttgart), nur knapp unter dem Rekordhoch von 60,98 Euro, das boerse.de für den 16. November ausweist. Der Markt sieht in der Nachricht also bisher keine Gefahr für die Investmentstory.
Bull und Bear: Was für und was gegen echten Druck auf DHL spricht
Argumente gegen einen großen Effekt auf DHL:
- Fusionen von Paketnetzen sind langwierig. Depots zusammenlegen, IT vereinheitlichen, Subunternehmer umstellen, Kunden von einer Marke auf die andere bringen: Das dauert Jahre und kostet erst einmal Geld und Qualität.
- Der Zusammenschluss bedeutet auch weniger Anbieter. Für Großkunden schrumpft die Auswahl. Das kann den Preiswettbewerb sogar dämpfen statt anheizen.
- GLS-Chef Karl Pfaff betont vor allem ein breiteres Angebot und ein effizienteres Netz. Ein Preiskampf auf Kosten der eigenen Marge passt schlecht dazu, solange 500 Mio. Euro Investitionen verdient werden müssen.
- Die Preissetzung bei DHL hängt auch an der Regulierung des Briefgeschäfts und an Netzvorteilen, die kein Konkurrent kurzfristig nachbauen kann. Mehr zu dieser Art von Wettbewerbsvorteil erklärt die Lektion Qualität und Burggraben.
Argumente für spürbaren Druck:
- Ein ausgelastetes Netz mit 700 Mio. Paketen kann niedrigere Kosten je Sendung erreichen und diesen Vorteil in Ausschreibungen weitergeben.
- Mit dem gemeinsamen Netz aus Paketshops und Stationen (Ziel: 25.000 Standorte bis 2030) greift die Allianz das Packstation-Netz an, einen Kernvorteil von DHL.
- DHL hat beim Preis wenig Spielraum. Bei 3,6 % Quartalsmarge ist kaum Platz für Rabatte.
- Amazon ist mit eigener Zustellung bereits ein großer Akteur (15 bis 25 % Mengenanteil 2024). DHL steht damit künftig zwischen einem großen Selbstzusteller und einem gestärkten Zweiten.
Unterm Strich sieht es eher nach schleichendem als nach plötzlichem Druck aus. Bis die Fusion vollzogen ist, wirkt sie kaum. Danach zuerst bei großen Geschäftskunden, die neu verhandeln, und weniger beim Privatkunden-Porto.
Was das für Anleger heißt
DHL ist vor allem ein weltweiter Express- und Logistikkonzern. Das Inlandsgeschäft mit Brief und Paket macht nur einen kleinen Teil des Gewinns aus. Die neue Konkurrenz ist deshalb ein Thema für die Marge eines Segments, nicht für die gesamte Bewertung. Allerdings ist dieses Segment schon unter Druck: Der Briefversand schrumpft zweistellig, die Lohnkosten steigen. Kommt jetzt noch Preiswettbewerb im Paketgeschäft dazu, wird es schwerer, die Inlandsmarge wieder in Richtung 5 % zu bringen.
Die Ergebnisse in Deutschland dürften in den kommenden Quartalen daher stärker im Fokus stehen als bisher. Mit dem Rekordhoch hat die Aktie viel Zuversicht eingepreist, vor allem für das Express-Geschäft. Eine ausführliche KI-Analyse zu DHL Group gibt es auf aktienanalyse.ai. Wie solche Zusammenschlüsse grundsätzlich ablaufen, erklärt das Lexikon unter Übernahme.
Worauf man jetzt achten sollte
- Kartellprüfung: Die Wettbewerbsbehörden werden prüfen, ob die Fusion den Markt für Geschäftskunden zu stark verengt. Wenn sie Auflagen machen oder die Prüfung länger dauert, verschiebt sich der Effekt nach hinten.
- Mitbestimmung: Betriebsräte und der Umgang mit rund 15.000 Beschäftigten entscheiden mit darüber, wie schnell die Netze zusammenwachsen.
- DHL-Kennzahlen: Paketmenge, Umsatz je Paket und EBIT-Marge in Post & Parcel Germany. Ob DHL die Prognose von mehr als 0,9 Mrd. Euro EBIT für 2026 erreicht, zeigt sich mit den Jahreszahlen.
- Weihnachtsgeschäft: Das vierte Quartal ist das mengenstärkste. Es zeigt, ob die Paketmengen bei DHL nach der schwachen Phase seit dem Ende der Zollfreigrenze wieder wachsen.
- Preisankündigungen: Neue Tarife für Geschäftskunden bei DHL und GLS geben früh Hinweise darauf, ob der Wettbewerb über den Preis geführt wird.
Die Aktien aus dieser Analyse
KI-AktienanalyseKostenlos auf aktienanalyse.ai: Score-Profil, Kennzahlen im Branchenvergleich und Geschäftsmodell. Dazu auf Wunsch die vollständige Analyse mit fairem Wert und Bull-, Basis- und Bear-Fall. Kurse und Kennzahlen: Stand 17.11.2026.
Quellen (10)
- Presseportal: GLS Group und Geopost planen neuen führenden Paketdienstleister in Deutschland
- Handelsblatt (dpa): Paketdienst GLS schließt sich mit Wettbewerber DPD zusammen
- Handelsblatt: DPD und GLS legen ihr Geschäft in Deutschland zusammen
- CEP Research: GLS and DPD to merge in Germany to take on DHL
- Verkehrsrundschau: GLS und DPD wollen Joint Venture gründen
- ad-hoc-news: GLS und DPD bündeln Paketgeschäft mit 500-Millionen-Investition
- DHL Group: Q3 2026 Business Performance
- DHL Group: Preliminary results – DHL Group raises full-year 2026 earnings guidance
- boerse.de: DHL-Aktie
- Bundesnetzagentur: Zahlen für den Brief- und Paketmarkt
Diese Analyse dient der Information und ist keine Anlageberatung. Kurse und Zahlen zum Zeitpunkt der Veröffentlichung.